








يصبح التحكم الآلي في خزان الخلط استثمارًا ذكيًا عندما تتجاوز الخسائر المتكررة الناجمة عن الجرعات اليدوية، وعدم اتساق الدُفعات، وتأخيرات الإنتاج التكلفة الإجمالية للأتمتة.
بالنسبة إلى متخذي القرار في مصانع المشروبات، تعتمد الإجابة على حجم الدُفعات، وتعقيد الوصفات، ومتطلبات العمالة، وتكلفة عدم اتساق الجودة، وليس على سعة الخزان وحدها.
يمكن لأتمتة جرعات المكونات وتسلسلات الخلط ومراقبة العمليات أن تقلل إعادة العمل وتحسن قابلية تكرار النتائج. لكن يجب أن تبرر العوائد تكاليف المعدات والتكامل والتدريب والصيانة المستمرة.
تبدأ أقوى مبررات الاستثمار بقياس الخسائر التشغيلية. يوضح هذا المقال الظروف التي تبرر الأتمتة، وكيفية تقدير فترة استرداد الاستثمار، وما ينبغي التحقق منه قبل الاستثمار.
ما المشكلات التشغيلية التي تجعل الأتمتة مجدية؟
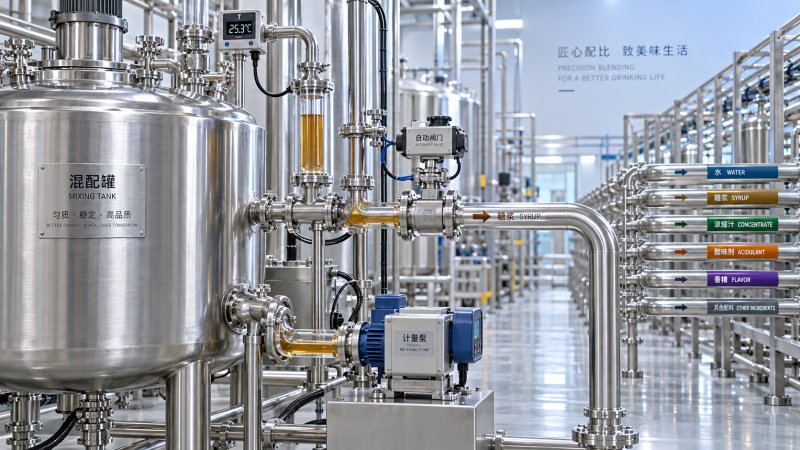
يوفر خزان الخلط الذي يعالج عدة دُفعات متكررة يوميًا فرصًا للتوفير أكبر عمومًا من خزان يُستخدم من حين لآخر لتحضير وصفات تجريبية لمشروبات صغيرة الحجم ومتغيرة باستمرار.
لكن تكرار الاستخدام وحده لا يكفي. أعطِ الأولوية للعمليات التي يكرر فيها المشغلون وزن المكونات أو ضبط درجات الحرارة أو توقيت مراحل الخلط أو تصحيح الانحرافات التي تسبب هدرًا أو تأخيرات ملموسة.
على سبيل المثال، قد تؤدي الجرعات غير المتسقة للشراب المركز إلى خروج حلاوة المشروب النهائي عن المواصفات. وقد يقلل القياس والجرعات الآليان من الحاجة إلى التصحيح، شريطة أن تكون الأجهزة مناسبة للمكوّن والعملية.
قد تستفيد المصانع التي تنتج وصفات متعددة أيضًا من التحكم في اختيار الوصفات. ويمكن لتسلسلات الجرعات المحددة وحدود التشغيل أن تقلل الأخطاء أثناء التبديل المتكرر بين المنتجات خلال الورديات.
تستحق الأتمتة دراسة أعمق عندما يصعب الاستعاضة عن المشغلين ذوي الخبرة. ويمكن لأنظمة التحكم الموحدة أن تدعم التنفيذ المتسق، مع بقاء التدريب وإجراءات التشغيل الواضحة أمرين أساسيين.
وعلى العكس، قد يكون من الأنسب البدء بتحديثات محددة في الإنتاج اليدوي المستقر، ذي معدل الاستخدام المنخفض وإعادة العمل المحدودة. إذ تتطلب حزمة التحكم الكاملة مبررات مالية أقوى وموثقة.
احسب فترة الاسترداد استنادًا إلى التكاليف القابلة للاسترداد، لا إلى مكاسب الكفاءة الموعودة
ابدأ بسجلات إنتاج تمثيلية تغطي منتجات وورديات مختلفة. وسجّل عدد مرات إنتاج الدُفعات، وفاقد المكونات، ووقت التصحيح، ومشاركة المشغلين، وتأخيرات الإفراج عن المنتجات، وكميات المنتجات المرفوضة.
ميّز بين التكاليف القابلة للاسترداد والتحسينات النظرية. فلا يؤدي تقليل مشاركة المشغلين إلى وفورات مالية إلا إذا تغيرت مستويات التوظيف أو ساعات العمل الإضافية أو الإنفاق على المتعاقدين أو الاستفادة الإنتاجية من العمالة المتاحة.
احسب فترة الاسترداد البسيطة بقسمة إجمالي الاستثمار بعد التركيب على صافي المنفعة السنوية. وأدرج تكاليف المعايرة والبرمجيات والصيانة والدعم المتكررة عند حساب تلك المنفعة السنوية.
ينبغي أن يشمل إجمالي الاستثمار بعد التركيب أنظمة التحكم والأجهزة والصمامات والتركيب والأعمال الكهربائية وتكامل البرمجيات والتشغيل الأولي والتدريب ومخصصات الطوارئ. فسعر المعدات وحده يقلل من تقدير الالتزام الفعلي للمشروع.